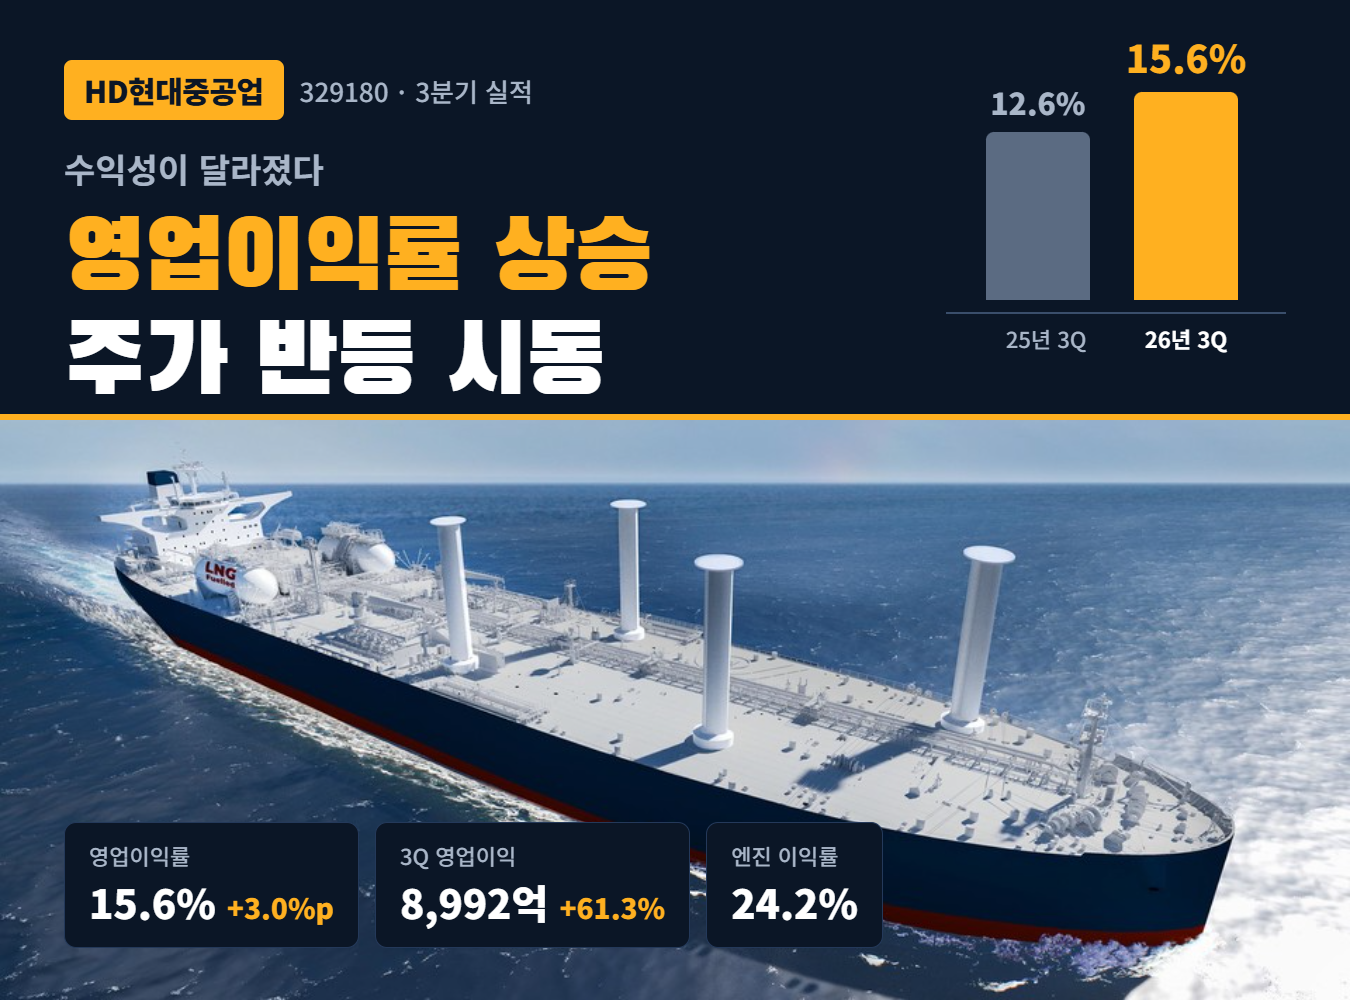

HD현대중공업 투자 포인트: 영업이익률이 말해주는 상승 정보
1. 지금 주가는 실적보다 크게 낮다
HD현대중공업은 10월 28일 284,500원에 마감했다. 시가총액은 약 29.9조원이고, PER은 18.56배다. 52주 최고가는 768,000원으로, 지금 주가는 그보다 62.8% 낮다. 주가는 크게 빠졌지만 이익은 오히려 늘고 있다. 실적과 주가가 반대로 움직이는 이 간극이 투자자가 주목할 출발점이다.
2. 핵심 지표: 영업이익률 15.6%
3분기 연결 매출은 5조7536억원, 영업이익은 8992억원이었다. 1년 전보다 각각 30.2%, 61.3% 늘었다. 영업이익이 매출보다 두 배 빠르게 늘었다는 것은 수익성이 개선되고 있다는 뜻이다. 실제로 영업이익률은 15.6%로 1년 새 3.0%포인트 높아졌다. 조선은 원래 이익률이 한 자릿수에 머무는 업종이었다. 15%대 이익률은 사업 체질이 바뀌었음을 보여준다. 1~3분기 누적 영업이익은 2조8445억원으로 94.5% 늘었고, 누적 순이익은 1조9502억원으로 110.6% 늘었다.
3. 3분기 둔화는 일시적 요인이 컸다
3분기 이익은 2분기보다 줄었다. 하지만 원인은 구조적 문제가 아니다. 증권가는 중대재해, 하계휴가, 추석 연휴로 조업일수가 줄었고 환율도 크게 하락한 영향으로 분석했다. 회사 측도 3분기 조업일수가 47일로 2분기보다 14일 적었다고 밝혔다. 조업일수가 정상으로 돌아오면 4분기 이익률도 회복될 여지가 크다.
4. 이익률을 끌어올리는 세 가지 엔진
첫째는 고선가 효과다. 2분기에는 선가 상승, 생산성 향상, 우호적인 환율에 힘입어 조선 마진이 18.8%까지 높아졌다. 앞으로도 비싸게 수주한 배가 건조 단계에 들어서면서 이익을 받쳐줄 전망이다.
둘째는 엔진기계다. 3분기 엔진 부문은 이익률 24.2%를 유지했고, 해양 부문 영업이익은 두 배로 늘었다. AI 데이터센터용 발전엔진이 새 시장으로 떠올랐다. 6월에는 미국에 6271억원 규모 엔진발전기를 공급하는 계약을 맺었다. 이 발전기는 데이터센터 전력 공급에 쓰일 예정이다.
셋째는 증설이다. 한국투자증권은 증설한 4GW를 100% 가동하면 2030년 엔진기계 매출이 10조원에 이를 것으로 봤다. 고마진 사업의 비중이 커질수록 회사 전체 이익률도 함께 올라가는 구조다.
5. 수주와 함정 사업이 받쳐준다
일감도 꾸준히 늘고 있다. 10월 20일에는 HMM과 4799억원 규모의 컨테이너선 2척 계약을 맺었다. 함정 사업에서도 기회가 이어진다. 태국 호위함, 필리핀 호위함, 말레이시아 OPV 등 해외 수주 후보가 많다. 증권가는 4분기를 다음 상승의 계기로 본다. SK증권은 4분기부터 발전엔진과 부유식 데이터센터(FDC) 수주가 본격화할 것으로 기대했다.
6. 투자 전 확인할 점
긍정적 변화도 있다. 올해 임단협이 타결되면서 기본급은 12만원 인상됐다. 노사 리스크가 줄어든 셈이다. 다만 변수는 남아 있다. 최근 5거래일 동안 외국인과 기관이 모두 순매도했다. SK증권은 목표주가를 97만원에서 82만원으로 낮췄지만, 업종 최선호주라는 평가는 유지했다. 4분기 이익률이 다시 16%대로 회복되는지, 발전엔진 수주 공시가 나오는지가 주가 방향을 가를 핵심 지표다.
※ 공개 정보를 정리한 글이며 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.
답글 남기기