
골드만삭스(Goldman Sachs)의 금값 상승 전망 핵심 리서치 (2026년 11월 기준)
골드만삭스 원자재 리서치팀(리나 토마스·댄 스트루이븐 등)은 2026년 11월 발표한 최신 보고서를 통해 단기적인 연준(Fed)의 통화긴축 여파로 눈높이를 일부 낮추면서도, 중장기적 구조적 강세장(Bull Market) 전망은 확고히 유지했습니다. 2026년 1월 온스당 5,595달러 부근까지 치솟으며 사상 최고치를 경신했던 국제 금값이 최근 3,800달러대까지 조정을 겪은 가운데, 골드만삭스가 제시한 목표가 경로와 핵심 상승 동력, 투자 전략을 정리해 드립니다.

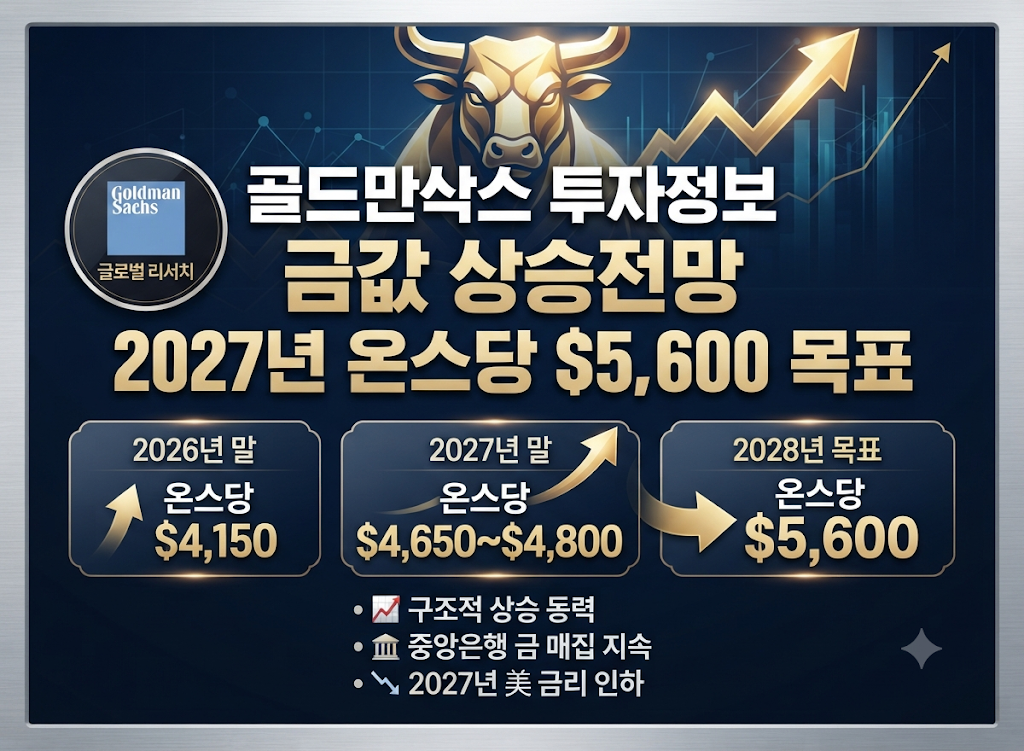
골드만삭스의 국제 금 가격 전망 추이. 출처: investingLive
1. 골드만삭스의 연도별 금값 목표치 및 시나리오
골드만삭스는 2026년 하반기 미 연준의 추가 긴축 기조와 실질금리 상승, 강달러 압력을 반영해 단기 목표가는 하향 조정했으나, 2027년 이후 금리 인하 사이클 재개와 구조적 수요 확대를 근거로 가파른 우상향 궤적을 제시하고 있습니다.
- 2026년 말 목표가: 온스당 4,150달러 (기존 4,650달러에서 조정) — 고금리 장기화 부담을 소화하며 바닥을 다지는 구간으로 진단했습니다.
- 2027년 말 목표가: 온스당 4,650–4,800달러 — 2027년 하반기부터 연준의 금리 인하가 재개되면서 서방 기관 자금이 복귀해 본격적인 반등이 나타날 것으로 내다봤습니다.
- 2028년 말 목표가: 온스당 5,600달러 — 통화 완화 정책 안착과 실물 ETF 자금 유입이 맞물리며 2026년 초 기록한 직전 사상 최고치를 넘어설 것으로 전망했습니다.
- 하방 리스크 시나리오: 만약 연준이 2027년에도 네 차례 이상 추가 금리 인상을 단행할 경우 2027년 말 금값은 4,585달러 수준에 머물 수 있으며, 금 ETF에서 약 300톤 규모의 순매도가 출회될 경우 4,265달러 선까지 하방 압력을 받을 수 있다고 분석했습니다.
2. 금값 상승을 이끄는 4대 구조적 동력
골드만삭스는 금 시장의 가격 결정 메커니즘이 과거의 ‘실질금리 역상관관계’에서 ‘구조적 실수요 및 시스템 헤지’ 중심으로 이동했다고 분석합니다.
① 신흥국 중앙은행의 구조적 금 매집가장 강력한 하방 경직성과 상승 동력은 각국 중앙은행의 외환보유고 다변화입니다. 골드만삭스는 신흥시장 중앙은행들을 중심으로 2026년 월평균 약 60톤 규모의 순매입이 이어지고 있으며, 2027년에도 중앙은행 매수세의 직접적인 수혜를 받는 귀금속은 사실상 금이 유일해 은(Silver) 대비 뚜렷한 초과 성과를 낼 것으로 평가했습니다.
② 2027년 하반기 연준(Fed) 금리 인하 전환 기대골드만삭스 이코노미스트들은 미 연준이 2027년 11월부터 2028년 9월 사이 25bp씩 총 네 차례 기준금리를 인하하여 최종 금리가 3.25%에서 3.50% 수준으로 내려올 것으로 전망합니다. 이자를 지급하지 않는 금의 보유 기회비용이 줄어들면서, 그동안 금리 부담으로 관망하던 서방의 실물 금 ETF 투자 수요가 다시 강하게 유입될 것으로 분석했습니다.
③ 서방 경제권의 재정 지속가능성 우려 및 화폐가치 헤지미국을 비롯한 주요 선진국의 만성적인 재정적자와 국가부채 급증은 명목화폐(Fiat Currency)의 장기 구매력에 대한 의구심을 키우고 있습니다. 골드만삭스는 민간 자산가와 장기 기관 투자자들이 국가 재정 리스크와 인플레이션 재점화 가능성을 방어하기 위한 핵심 포트폴리오 보험으로 금 보유 비중을 꾸준히 늘리고 있다고 짚었습니다.
④ 지정학적 분쟁과 탈달러화 흐름중동 지역의 군사적 긴장과 글로벌 공급망 분절화, 금융 제재 회피를 위한 비서방권의 탈달러화 움직임은 금에 상시적인 지정학적 프리미엄을 부여하고 있습니다.
3. 한국 투자자를 위한 실전 대응 및 절세 전략
골드만삭스의 리서치를 한국 개인 투자자 관점에 적용할 때는 국제 금 시세(달러)뿐만 아니라 원/달러 환율과 국내 세제 혜택을 함께 고려해야 합니다.
- 분할 매수 전략 유효: 현재 금 가격은 단기 매파적 연준 기조로 인해 고점 대비 조정을 겪고 있으나, 골드만삭스가 제시한 2027–2028년 목표가(4,650–5,600달러)를 감안하면 중장기 분할 매수 관점에서 매력적인 구간에 진입해 있습니다.
- 환율 연동성 점검: 국내 금 가격은
국제 금 시세 × 원/달러 환율구조로 결정되므로, 향후 미국의 금리 인하와 함께 원/달러 환율이 하락(원화 강세)할 경우 국내 원화 환산 금값의 상승 폭은 달러 기준 상승 폭보다 일부 상쇄될 수 있습니다. - 한국형 절세 계좌 활용: 실물 골드바 매수 시 부가가치세 10%와 공임 수수료가 발생하므로 투자 효율이 떨어집니다. KRX 금시장(장내 거래 시 매매차익 비과세·부가세 면제)을 활용하거나, 중개형 ISA 및 연금저축펀드·IRP 계좌를 통해 국내 상장 금현물 ETF(예: ACE KRX금현물 등)를 적립식으로 매수하면 세액공제 및 비과세·저율과세(3.3%–9.9%) 효과를 극대화할 수 있습니다.
4. 향후 핵심 체크포인트
투자자는 앞으로 발표될
① 미 연준의 12월 FOMC 금리 결정 및 점도표 변화,
② 미국 10년물 국채 실질금리 추이,
③ 분기별 세계금협회(WGC)의 각국 중앙은행 금 순매입 통계를 주기적으로 점검하며 비중을 조절하는 것이 바람직합니다.
(※ 본 정보는 골드만삭스 리서치 요약 및 시장 데이터 기반의 참고 자료이며, 최종 투자 결정과 책임은 투자자 본인에게 있습니다.)
답글 남기기